
Mis à jour le 13 octobre 2026 par Flavie, experte CESU, 25 ans d’expertise dans le secteur médico-social
En France, rémunérer un intervenant à domicile représente un engagement financier important pour les particuliers employeurs. Historiquement, le crédit d’impôt de 50 % constituait un soutien indispensable, mais il imposait d’avancer la totalité des sommes pendant plusieurs mois. Grâce au CESU+ et à l’avance immédiate de crédit d’impôt, ce décalage de trésorerie appartient désormais au passé.
Ce dispositif fiscal et social transforme le quotidien des employeurs et de leurs salariés. En divisant le coût des prestations par deux dès le prélèvement bancaire, il rend les services à la personne accessibles en temps réel. Découvrez le fonctionnement de ce service, les démarches d’activation et les règles de calcul pour maîtriser votre budget.
Qu’est-ce que le CESU+ et l’avance immédiate de crédit d’impôt ?
Pour bien comprendre le mécanisme, il convient de distinguer deux services complémentaires proposés par l’Urssaf.
Le CESU+ : le service de rémunération tout-en-un
Le CESU+ est un service gratuit proposé par l’Urssaf qui prend en charge l’intégralité du circuit financier entre l’employeur et le salarié. Sans le CESU+, le particulier employeur doit verser lui-même le salaire net à son intervenant (par chèque ou virement bancaire), puis payer les cotisations sociales prélevées ultérieurement par l’Urssaf.
Avec le CESU+, l’Urssaf devient l’intermédiaire de paiement :
- Le particulier employeur déclare les heures travaillées chaque fin de mois sur son compte en ligne.
- L’Urssaf prélève automatiquement le montant total sur le compte bancaire de l’employeur.
- L’Urssaf vire directement le salaire net sur le compte bancaire du salarié sous deux à trois jours ouvrés.
Ce service élimine les risques d’oubli, de retard de paiement et supprime les échanges d’argent liquide au domicile.
L’avance immédiate : 50 % de déduction en direct
L’avance immédiate est une option fiscale facultative greffée sur le CESU+. Elle applique instantanément le crédit d’impôt pour l’emploi d’un salarié à domicile prévu par l’article 199 sexdecies du Code général des impôts.
Concrètement, l’État finance sa part de 50 % au moment exact où vous réalisez votre déclaration mensuelle. Vous n’avez plus besoin d’attendre la régularisation fiscale de l’année suivante pour percevoir votre remboursement.
Un avantage fiscal ouvert à tous les emplois directs à domicile
L’avance immédiate ne se limite pas à l’aide à domicile. Elle s’applique à l’ensemble des activités de services à la personne exercées en emploi direct au domicile du particulier.
Que vous fassiez appel à un salarié pour l’entretien du logement, l’aide aux actes de la vie quotidienne, ou des prestations techniques, le crédit d’impôt de 50 % s’applique. En revanche, le plafond annuel des dépenses éligibles varie selon la nature de la prestation :
- Le petit bricolage (dépannage, montage de meuble, fixation) : les dépenses sont plafonnées à 500 € par an et par foyer fiscal (soit un crédit d’impôt maximal de 250 €).
- L’assistance informatique et Internet : les dépenses sont retenues dans la limite de 3 000 € par an (soit 1 500 € d’avantage fiscal).
- Les petits travaux de jardinage (tonte, taille, débroussaillage) : le plafond spécifique est de 5 000 € par an (soit 2 500 € de déduction).
- L’aide à domicile, l’assistance aux personnes âgées ou handicapées, le ménage et la garde d’enfants : ces activités bénéficient du plafond général de 12 000 € par an, pouvant être majoré jusqu’à 15 000 € ou 20 000 € selon votre situation de famille ou de dépendance.
Pour retrouver l’ensemble des activités éligibles et les conditions complètes, consultez la fiche officielle de Service-Public.fr sur le crédit d’impôt pour l’emploi à domicile.
Comment fonctionne l’avance immédiate au quotidien ?
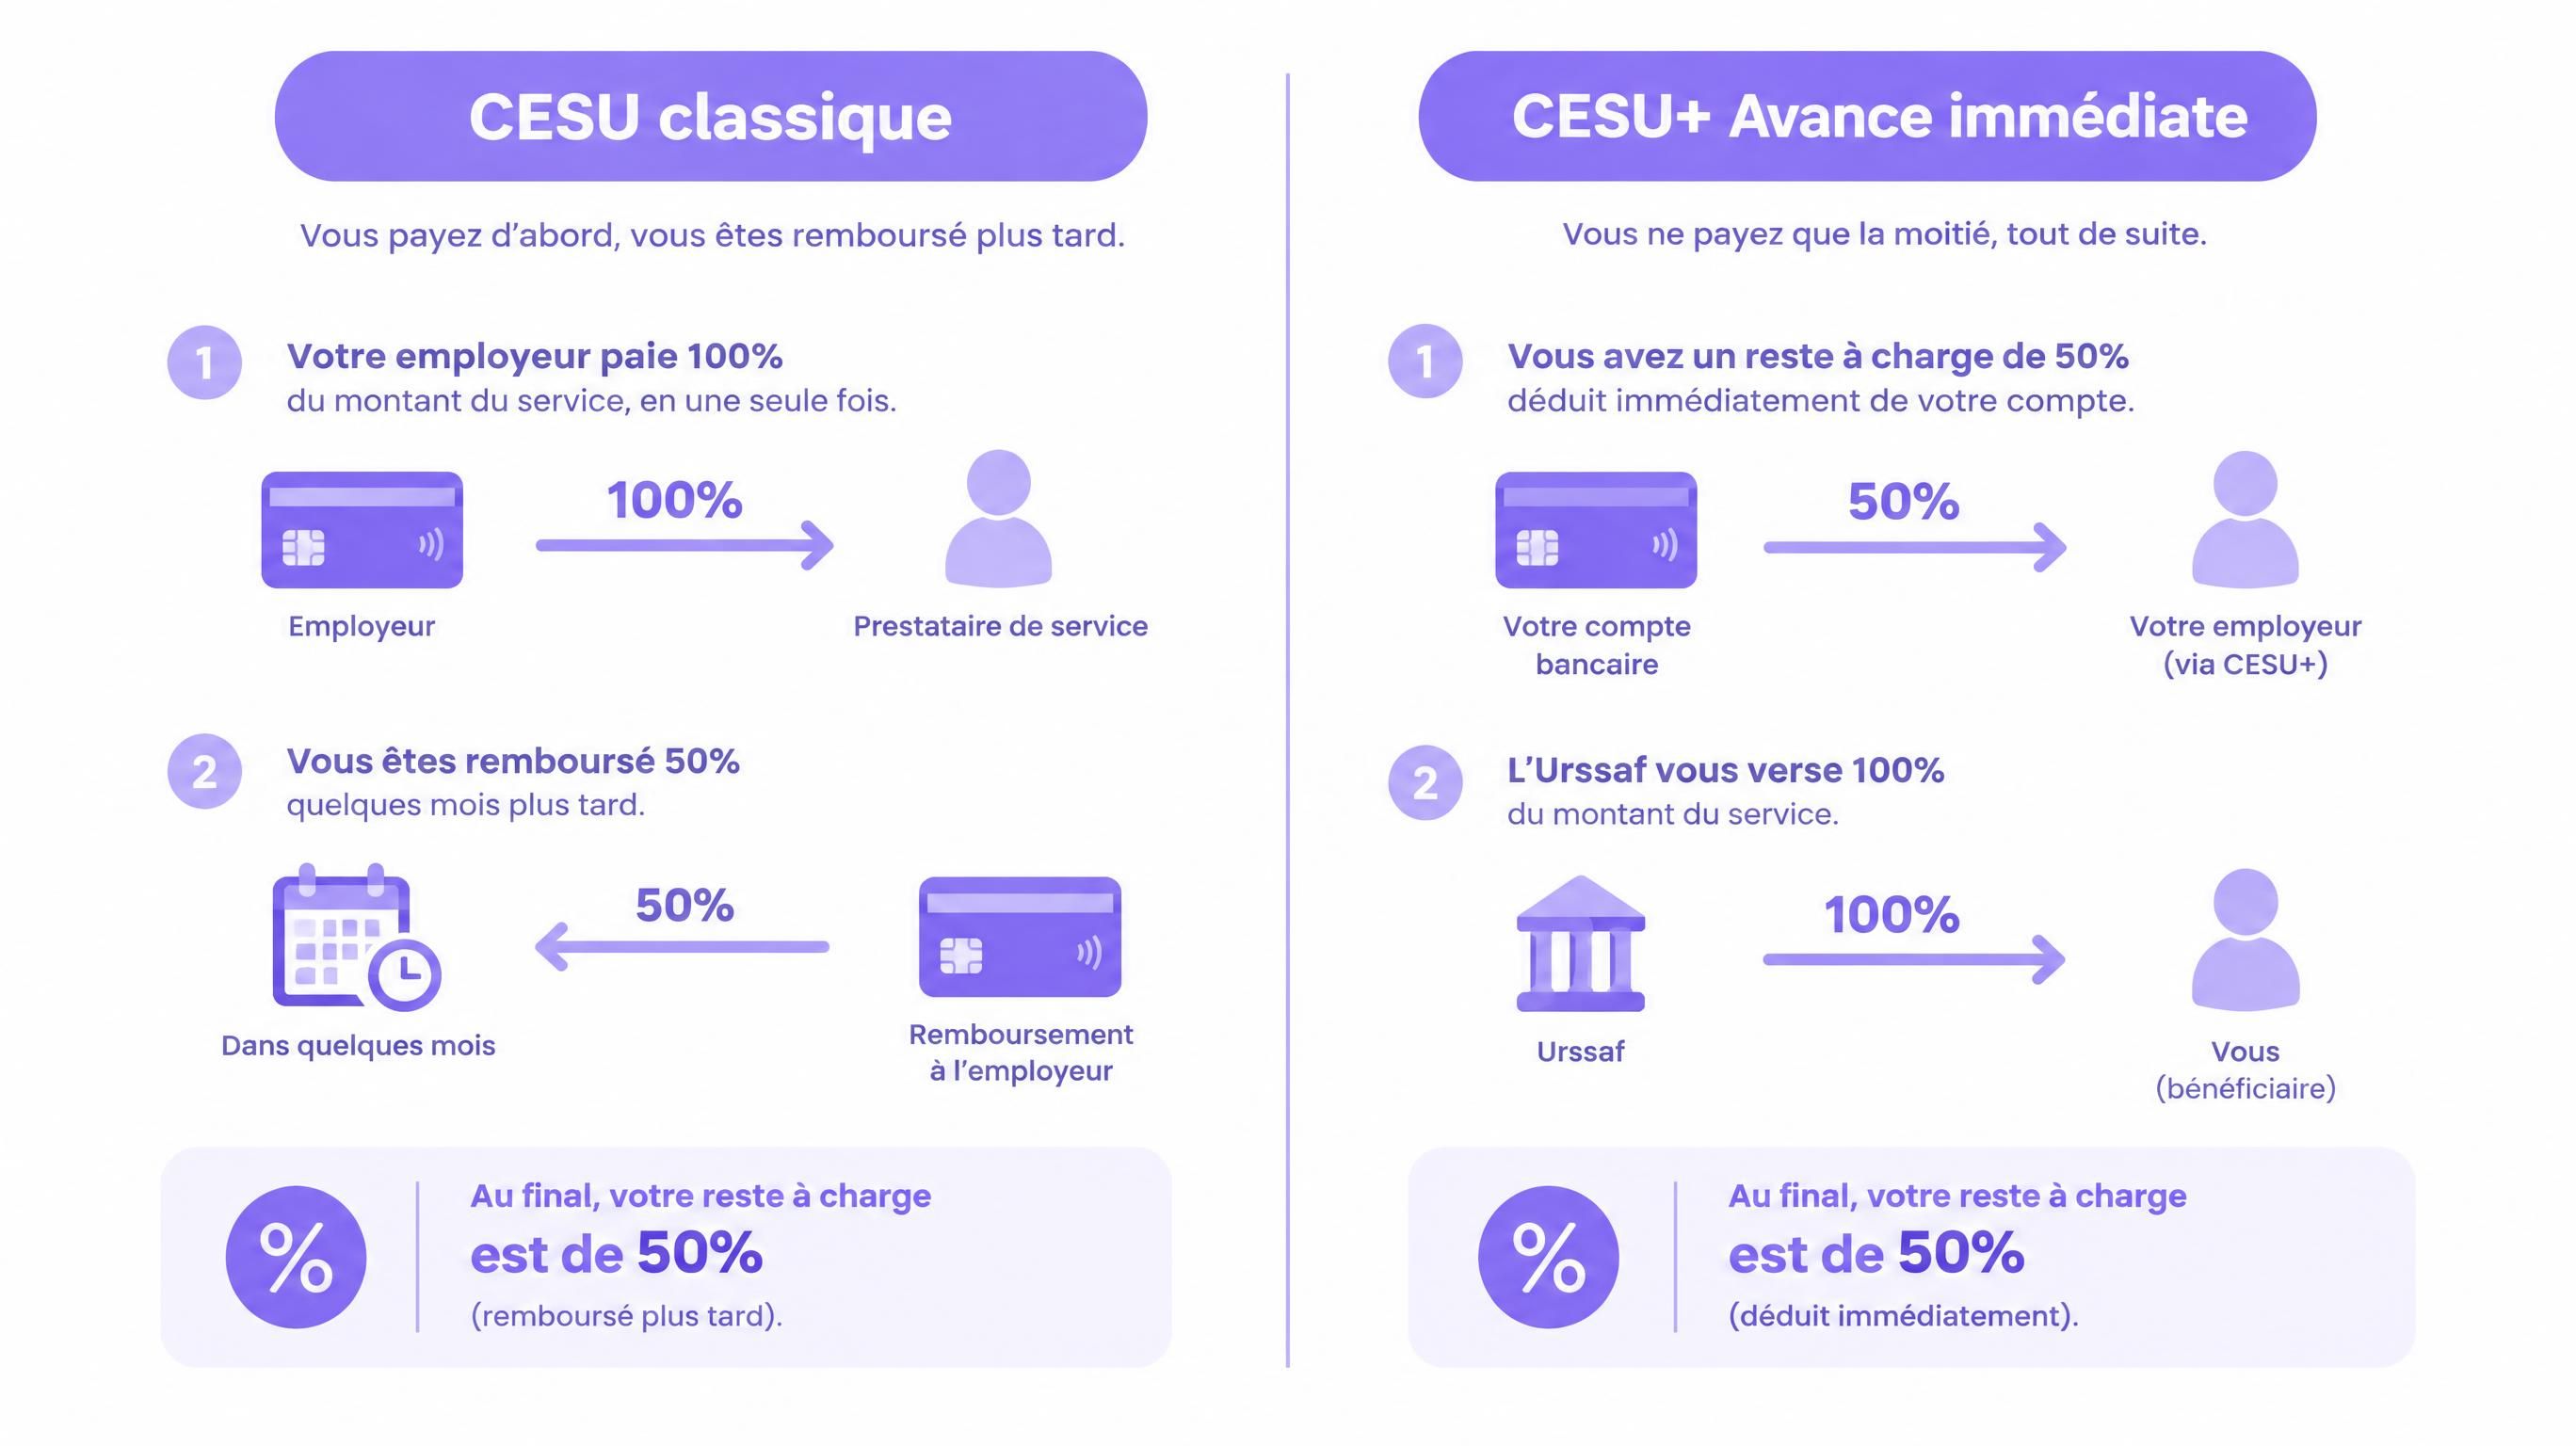
Le fonctionnement financier repose sur la transparence et la division immédiate par deux du montant débité.
Un reste à charge divisé par deux dès le prélèvement
Pour mesurer le gain de trésorerie au quotidien, prenons un exemple concret :
- Un particulier employeur emploie un intervenant à domicile 20 heures dans le mois à un tarif horaire net de 12,50 €.
- Le salaire net total est de 250 €.
- Les cotisations sociales s’élèvent à environ 200 €, soit un coût global brut de 450 €.
| Modalité de déclaration | Prélèvement bancaire immédiat | Remboursement d’impôt différé | Reste à charge réel |
|---|---|---|---|
| CESU classique | 450 € prélevés | 225 € remboursés en N+1 | 225 € |
| CESU+ avec Avance Immédiate | 225 € prélevés | 0 € (déjà déduit) | 225 € |
Le particulier employeur ne débourse que son reste à charge effectif. Dès lors, son budget mensuel est préservé et le recours aux heures nécessaires devient financièrement soutenable.
Un virement garanti et fiscalisé à la source pour le salarié
Pour le salarié à domicile, l’adhésion au CESU+ apporte une sécurité essentielle. Dès que la déclaration mensuelle est validée par l’employeur, le versement de la rémunération est garanti par l’Urssaf sur son compte bancaire.
L’Urssaf gère directement l’application du prélèvement à la source (PAS) de l’impôt sur le revenu du salarié, selon le taux transmis par l’administration fiscale. Le montant versé sur son compte bancaire correspond donc directement à son salaire net d’impôt, sans démarche supplémentaire de sa part.
Pour approfondir les droits des salariés du secteur, consultez notre analyse dédiée : Quels sont les avantages du travail via le CESU ?.
Comment activer le CESU+ et l’avance immédiate ?
L’activation du dispositif est simple, gratuite et s’effectue en ligne sur votre espace personnel.
L’accord mutuel préalable entre les parties
Le CESU+ ne peut pas être imposé unilatéralement. L’employeur et le salarié doivent convenir ensemble d’utiliser ce mode de rémunération.
Les deux parties renseignent leurs coordonnées bancaires (IBAN) respectives sur leur espace personnel sur le portail Cesu Urssaf.
Le chemin d’accès précis sur votre compte Cesu
Pour mettre en place le service, suivez ces étapes :
- Activer le CESU+ avec le salarié : connectez-vous à votre espace employeur sur cesu.urssaf.fr. Dans le menu de gauche, rendez-vous dans la rubrique « Mes salariés » puis cliquez sur « CESU+ ». Sélectionnez votre intervenant pour lui envoyer une demande d’adhésion. Le salarié se connecte ensuite sur son propre compte pour confirmer l’accord.
- Activer l’avance immédiate de crédit d’impôt : une fois le CESU+ activé, rendez-vous sur votre Tableau de bord puis cliquez directement sur l’onglet « Mes aides ». Sélectionnez l’avance immédiate de crédit d’impôt, complétez vos informations et validez l’autorisation de transmission à l’administration fiscale (DGFiP). L’administration fiscale vérifie votre numéro fiscal sous 24 à 48 heures. Dès validation, l’option s’applique automatiquement à vos futures déclarations mensuelles.
Pour sécuriser vos démarches d’embauche et télécharger nos fiches modèles conformes, accédez à nos ressources gratuites :
Plafonds fiscaux et situations particulières
Bien que très avantageux, le crédit d’impôt en temps réel obéit à des limites légales précises et à des cas d’exclusion stricts.
Les plafonds annuels de dépenses déductibles
L’avance immédiate s’applique dans la limite du plafond légal des services à la personne :
- Plafond général : 12 000 € de dépenses par an et par foyer fiscal (soit un crédit d’impôt maximum de 6 000 €).
- Majorations pour enfants ou personnes à charge : jusqu’à 15 000 € par an (1 500 € par enfant à charge).
- Plafond majoré pour perte d’autonomie : porté à 20 000 € par an (soit 10 000 € de crédit d’impôt) lorsqu’un membre du foyer est titulaire d’une carte d’invalidité ou de la CMI Invalidité à 80 %.
Le compteur de crédit d’impôt est actualisé en direct sur votre espace Urssaf. Lorsque le plafond annuel est atteint, le prélèvement repasse automatiquement à 100 % des sommes dues.
L’incompatibilité avec l’APA et la PCH
Si le particulier employeur bénéficie de l’Allocation Personnalisée d’Autonomie (APA) ou de la Prestation de Compensation du Handicap (PCH), l’avance immédiate de crédit d’impôt n’est pas accessible.
En effet, la complexité du calcul des plans d’aide départementaux et le versement direct de ces allocations ne permettent pas l’automatisation en temps réel sur le portail Cesu.
Les employeurs bénéficiaires de l’APA ou de la PCH doivent donc fonctionner ainsi :
- Ils peuvent utiliser le CESU+ simple pour sécuriser le virement du salaire de leur intervenant.
- Ils conservent l’intégralité de leur crédit d’impôt classique de 50 %, mais celui-ci s’applique en différé lors de la déclaration annuelle de revenus aux impôts, sur la base du reste à charge réel (après déduction des montants d’APA ou de PCH perçus).
Vous recherchez un intervenant qualifié pour accompagner votre quotidien ou celui d’un proche ?
En résumé
Le couple CESU+ et avance immédiate de crédit d’impôt constitue une avancée majeure pour le secteur de l’emploi à domicile. Il sécurise le versement du salaire des intervenants tout en divisant immédiatement par deux la charge financière supportée par les familles. Grâce à cette gestion simplifiée, employeurs et salariés bénéficient d’un cadre serein et transparent au quotidien.